Mengapa isu ini menjadi tren
Dalam beberapa hari terakhir, percakapan publik mengerucut pada satu kata: rupiah. Ketika nilai tukar melemah, kecemasan ekonomi terasa dekat, bahkan bagi yang tak memegang dolar.
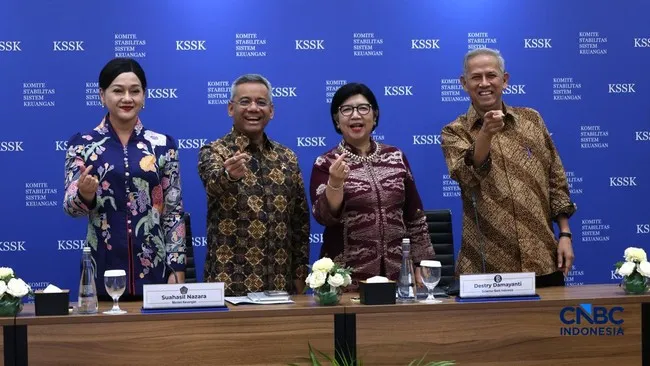
Pernyataan Deputi Gubernur Bank Indonesia, Destry Damayanti, bahwa menjaga rupiah adalah “semacam art (seni)” ikut menyulut perhatian. Frasa itu terdengar sederhana, namun menyimpan kompleksitas kebijakan.
Data yang dibicarakan publik jelas. Per 2 November 2026, rupiah berada di Rp 18.145 per dolar AS, melemah dari akhir September 2026 di Rp 17.870.
Destry mengakui tekanan rupiah dipicu faktor global, domestik, dan sentimen. Kombinasi ini membuat isu kurs bukan lagi urusan ruang rapat, melainkan obrolan sehari-hari.
Tren ini juga dipicu rasa ingin tahu. Banyak orang mengira stabilisasi rupiah hanya berarti intervensi pasar yang menguras cadangan devisa, lalu terkejut ketika BI menekankan instrumen lain.
-000-
Ada tiga alasan isu ini cepat menjadi tren. Pertama, kurs adalah indikator yang mudah dipahami dan mudah dibandingkan, sehingga pergerakannya cepat memicu narasi “menguat” atau “melemah”.
Kedua, ada unsur dramatis dalam kata “seni”. Publik menangkap pesan bahwa kebijakan moneter bukan tombol tunggal, melainkan rangkaian keputusan yang menuntut ketepatan waktu.
Ketiga, berita ini memuat rincian teknis yang jarang muncul dalam percakapan umum. Istilah DNDF, NDF, swap, dan LCT memancing diskusi, sekaligus kebingungan.
“Bukan cuma intervensi”: apa yang disampaikan BI
Pesan utama Destry tegas. BI menjaga stabilitas rupiah dengan banyak kebijakan, tidak hanya intervensi yang kerap diasosiasikan dengan penggunaan cadangan devisa.
Intervensi tetap diakui penting dan perlu dioptimalkan. Instrumen yang disebut mencakup transaksi Non-Deliverable Forward di pasar luar negeri, serta spot dan Domestic Non-Deliverable Forward di pasar domestik.
Namun, BI juga mengembangkan kebijakan yang bertujuan memperluas insentif pengurangan premi. Targetnya meningkatkan aliran portofolio asing pada berbagai instrumen.
-000-
Rincian pertama menyangkut DNDF lindung nilai kepada BI. Kebijakan ini dikaitkan dengan underlying pendanaan luar negeri, mencakup portfolio inflows, pinjaman luar negeri bank, dan foreign direct investment.
Di sini BI menurunkan premi menjadi 40% untuk tenor 6 bulan. Untuk tenor 12 bulan, pengurangan premi menjadi 45%.
Rincian kedua adalah mekanisme swap beli lindung nilai konvensional kepada BI. Underlying-nya juga pendanaan luar negeri, termasuk portfolio inflows, pinjaman luar negeri bank, dan foreign direct investment.
Pengurangan premi pada swap beli itu disebut sebesar 15% untuk 3 bulan. Lalu 20% untuk 6 bulan, dan 25% untuk tenor 12 bulan.
Rincian ketiga terkait Local Currency Transaction dengan negara mitra. Tujuannya diversifikasi transaksi valas, melalui insentif pada swap jual dan DNDF untuk perdagangan dan investasi internasional.
BI menambahkan premi swap jual lindung nilai konvensional sebesar 10%. BI juga mengurangi premi DNDF lindung nilai sebesar 10% untuk konteks perdagangan dan investasi internasional.
-000-
Di luar instrumen pasar, Destry menyebut BI dapat menggunakan kebijakan moneter. Contohnya penetapan suku bunga acuan BI Rate untuk menjaga stabilitas kurs.
Ia juga menyebut penyesuaian penerbitan Sekuritas Rupiah Bank Indonesia. Pesannya: stabilisasi kurs dapat ditempuh melalui kombinasi alat, bukan satu resep.
Meski demikian, intervensi tetap dianggap strategis dan efektif. Terutama ketika ada sentimen tiba-tiba yang “merusak pola” atau menjauhkan rupiah dari nilai sesuai fundamental.
BI menegaskan akan tetap hadir di pasar. Baik melalui spot, DNDF, maupun NDF, dan sejauh ini BI menilai hasilnya cukup efektif.
Mengapa “seni” menjadi kata kunci
Menyebut stabilisasi rupiah sebagai seni adalah cara menjelaskan sesuatu yang sulit dilihat mata. Pasar valuta asing bergerak oleh data, ekspektasi, dan emosi kolektif.
Dalam kondisi normal, harga mencerminkan informasi yang tersebar. Dalam kondisi tegang, sentimen bisa memperbesar gerak, membuat kurs menjauh dari yang dianggap “sesungguhnya”.
Di titik itulah kebijakan diuji. Bukan hanya apakah BI punya instrumen, tetapi kapan digunakan, seberapa kuat, dan bagaimana sinyalnya ditangkap pelaku pasar.
-000-
Istilah “seni” juga menyinggung batas. Intervensi yang terlalu sering bisa dibaca sebagai kepanikan, sementara intervensi yang terlambat bisa dibaca sebagai pembiaran.
Karena itu, kebijakan yang disebut Destry terasa seperti orkestrasi. Ada intervensi, ada insentif premi, ada suku bunga, ada pengelolaan instrumen rupiah.
Orkestrasi semacam ini menuntut konsistensi. Pasar tidak hanya menilai kebijakan hari ini, melainkan juga kredibilitas dan pola respon dari waktu ke waktu.
Kaitannya dengan isu besar Indonesia: ketahanan ekonomi dan kepercayaan
Isu kurs selalu lebih besar daripada angka di layar. Rupiah adalah simpul yang mengikat perdagangan, investasi, inflasi, dan persepsi terhadap ketahanan ekonomi Indonesia.
Ketika rupiah tertekan, biaya impor bisa meningkat. Perusahaan dengan kebutuhan valuta asing bisa menghadapi tekanan, dan rumah tangga ikut merasakan melalui harga barang.
Di sisi lain, stabilitas kurs juga menyangkut kepercayaan investor. Dalam arus modal global, persepsi risiko bisa berubah cepat, dan negara harus siap merespons.
-000-
Karena itu, penekanan BI pada diversifikasi instrumen dan LCT menjadi relevan secara strategis. Diversifikasi transaksi valas dapat mengurangi ketergantungan pada satu mata uang.
Di tingkat nasional, isu ini bersentuhan dengan agenda besar kedaulatan ekonomi. Bukan dalam arti menutup diri, melainkan memperkuat daya tahan ketika gejolak datang.
Ia juga terkait literasi kebijakan publik. Makin banyak warga memahami cara kerja stabilisasi, makin sehat ruang demokrasi ekonomi, karena diskusi tidak berhenti pada kepanikan.
Riset yang relevan: ekspektasi, kredibilitas, dan stabilisasi
Berita ini mengingatkan pada satu pelajaran klasik ekonomi moneter. Ekspektasi pasar dapat memengaruhi hasil kebijakan, sehingga komunikasi otoritas menjadi bagian dari instrumen.
Dalam kerangka konseptual, nilai tukar sering dipahami sebagai harga aset yang sangat peka terhadap informasi baru. Karena itu, “sentimen” yang disebut Destry bukan hal remeh.
Riset kebijakan moneter modern juga menekankan pentingnya kredibilitas. Ketika pasar percaya otoritas mampu dan mau bertindak konsisten, gejolak bisa lebih cepat mereda.
-000-
Di sisi mikro, instrumen lindung nilai seperti forward dan swap berhubungan dengan manajemen risiko. Ketika pelaku ekonomi bisa melakukan hedging lebih efisien, tekanan panik dapat berkurang.
Insentif pengurangan premi yang dijelaskan BI dapat dipahami sebagai upaya menurunkan biaya lindung nilai. Tujuannya mendorong aliran dana dan mengelola permintaan valas secara lebih tertata.
Konsep lain yang relevan adalah bauran kebijakan. Mengandalkan satu alat saja sering tidak memadai, sehingga kombinasi intervensi, suku bunga, dan instrumen pasar menjadi pendekatan yang masuk akal.
Rujukan luar negeri: pola yang pernah terlihat
Apa yang terjadi di Indonesia bukan fenomena yang berdiri sendiri. Banyak bank sentral menghadapi dilema serupa ketika nilai tukar tertekan oleh gejolak global dan perubahan sentimen.
Di berbagai negara, bank sentral kerap menggabungkan intervensi valas dengan kebijakan suku bunga, serta langkah untuk memperdalam pasar keuangan domestik.
Pelajarannya sederhana. Ketika tekanan datang dari luar dan bergerak cepat, respons yang efektif biasanya bukan satu tindakan, melainkan rangkaian tindakan yang saling menguatkan.
-000-
Dalam konteks ini, penekanan BI pada instrumen derivatif dan insentif premi memiliki kemiripan pola. Bank sentral di sejumlah yurisdiksi juga menggunakan instrumen pasar untuk meredam volatilitas.
Rujukan luar negeri tersebut menunjukkan satu hal. Stabilitas nilai tukar sering dijaga dengan kombinasi kehadiran di pasar dan kebijakan yang memengaruhi perilaku pelaku pasar.
Bagaimana sebaiknya isu ini ditanggapi
Respons pertama adalah menahan diri dari kepanikan. Melemahnya rupiah adalah fakta yang perlu dipahami, tetapi kepanikan massal justru bisa memperburuk sentimen yang ingin diredam.
Respons kedua adalah menuntut keterbukaan yang mudah dipahami. Publik berhak mengerti arah kebijakan, tanpa harus menjadi ahli derivatif untuk memahami garis besarnya.
Respons ketiga adalah memperkuat perilaku lindung nilai di sektor riil. Perusahaan yang terpapar valuta asing perlu mengelola risiko kurs secara disiplin, agar guncangan tidak merembet.
-000-
Bagi pemerintah dan otoritas terkait, koordinasi menjadi kunci. Tekanan kurs sering berkelindan dengan persepsi risiko, sehingga konsistensi kebijakan lintas lembaga membantu menenangkan pasar.
Bagi masyarakat, literasi ekonomi praktis perlu diperluas. Memahami bahwa kurs dipengaruhi global, domestik, dan sentimen membuat kita lebih rasional membaca berita.
Bagi media, tantangannya adalah menerjemahkan istilah teknis tanpa menyederhanakan secara menyesatkan. Ketelitian bahasa penting agar publik tidak terseret spekulasi.
Penutup: antara angka dan kepercayaan
Rupiah yang bergerak dari Rp 17.870 ke Rp 18.145 per dolar AS dalam waktu singkat memicu rasa waswas. Namun berita ini juga membuka jendela tentang cara kerja stabilisasi.
Destry menyebutnya seni, karena yang dijaga bukan hanya angka. Yang dijaga adalah kepercayaan, ekspektasi, dan keyakinan bahwa negara hadir ketika sentimen mengaburkan fundamental.
Di tengah gejolak, ketenangan publik adalah modal sosial. Ketika kebijakan dijelaskan dengan jernih dan ditanggapi dengan rasional, stabilitas menjadi kerja bersama.
-000-
“Ketenangan bukan berarti tidak ada badai, melainkan kemampuan menjaga arah di tengah gelombang.”