Di tengah meningkatnya krisis iklim, ketimpangan sosial, korupsi, serta menurunnya kepercayaan publik terhadap berbagai institusi, dunia mencari paradigma baru yang dapat menyelaraskan pertumbuhan ekonomi dengan keberlanjutan. Dari kebutuhan itu, konsep Environmental, Social, and Governance (ESG) mengemuka dan kini menjadi salah satu standar penting dalam tata kelola perusahaan, investasi, dan pembangunan global.
Secara umum, ESG menuntut agar aktivitas ekonomi tidak semata mengejar keuntungan, tetapi juga menjaga lingkungan, menghormati hak-hak sosial, serta menjalankan tata kelola yang transparan dan akuntabel. Dalam beberapa tahun terakhir, ESG bahkan berkembang menjadi ukuran baru untuk menilai kualitas perusahaan, lembaga, hingga negara.
Namun, nilai-nilai yang terkandung dalam ESG dinilai tidak asing dalam tradisi Islam. Jauh sebelum ESG menjadi wacana global, Islam telah mengembangkan seperangkat prinsip etika, hukum, dan tata kelola yang bertujuan menjaga keseimbangan antara manusia, alam, dan kekuasaan. Tantangannya, warisan normatif itu selama ini lebih sering dibahas dalam ruang fiqih ibadah dan muamalah klasik, sementara relevansinya terhadap tata kelola modern belum banyak dielaborasi secara sistematis.
Dalam konteks itulah, gagasan “fiqih tata kelola” dipandang penting sebagai kontribusi Islam terhadap agenda ESG global. Fiqih kerap dipersepsikan sebatas kumpulan hukum terkait ibadah dan persoalan halal-haram individual. Padahal, dalam sejarah Islam, cakupan fiqih jauh lebih luas. Para ulama klasik membahas pasar, kepemimpinan, pengelolaan aset publik, distribusi kekayaan, pengawasan ekonomi, hingga relasi negara dan masyarakat.
Sejumlah karya seperti Al-Ahkam as-Sulthaniyyah karya Imam al-Mawardi dan As-Siyasah as-Syar’iyyah karya Ibnu Taimiyah disebut menunjukkan bahwa tata kelola merupakan bagian integral dari tradisi intelektual Islam. Karena itu, ketika dunia modern berbicara tentang governance, transparansi, akuntabilitas, keberlanjutan lingkungan, dan tanggung jawab sosial, Islam dinilai memiliki fondasi normatif yang dapat dikembangkan menjadi kerangka tata kelola kontemporer.
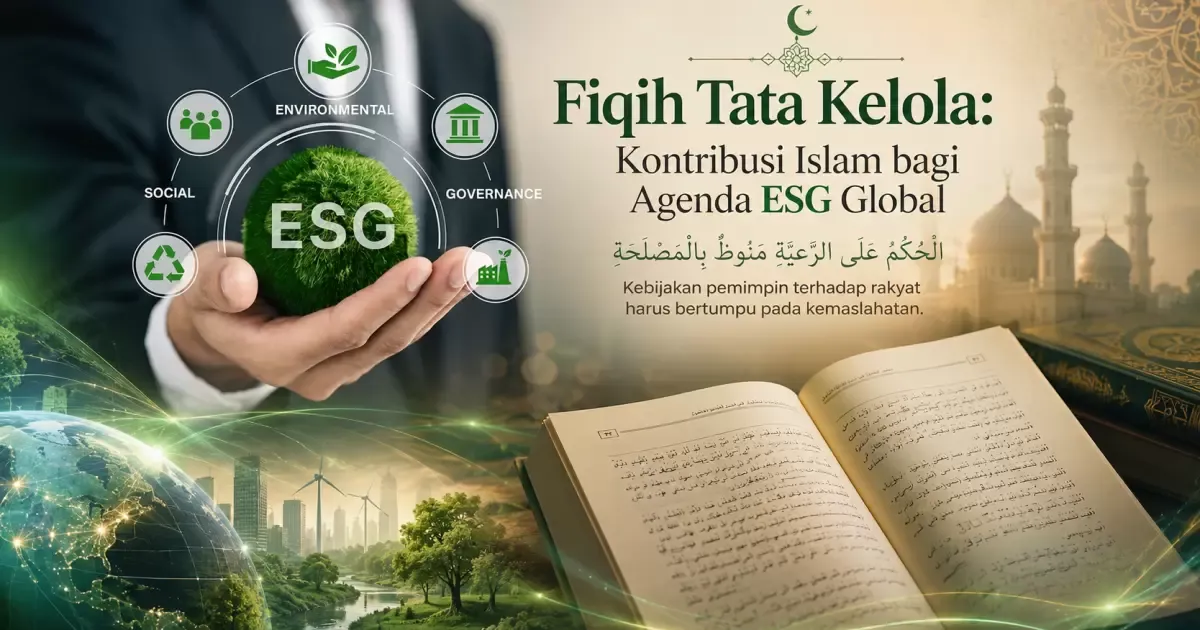
Konsep “fiqih tata kelola” dipahami sebagai kajian fiqih yang berorientasi pada pengelolaan kekuasaan, sumber daya, organisasi, dan kemaslahatan publik berdasarkan prinsip-prinsip syariah. Kerangka ini kemudian dibaca sejalan dengan tiga pilar ESG: lingkungan (environmental), sosial (social), dan tata kelola (governance).
Pada pilar lingkungan, krisis iklim dinilai memperlihatkan dampak paradigma pembangunan yang hanya berorientasi pada pertumbuhan ekonomi hingga memicu kerusakan ekologis. Dalam perspektif Islam, persoalan lingkungan tidak dipandang sekadar isu teknis, melainkan juga teologis dan moral. Alquran menyebut, “Telah tampak kerusakan di darat dan di laut disebabkan oleh perbuatan tangan manusia” (QS. Ar-Rum: 41), yang menegaskan kerusakan lingkungan sebagai konsekuensi tindakan manusia yang melampaui batas.
Dalam kerangka fiqih tata kelola, manusia tidak diposisikan sebagai pemilik mutlak bumi, melainkan sebagai khalifah yang memikul amanah pengelolaan. Karena itu, eksploitasi sumber daya alam ditekankan agar tunduk pada prinsip kemaslahatan, keberlanjutan, dan keadilan antargenerasi. Sejumlah gagasan seperti konservasi, ekonomi sirkular, energi bersih, dan perlindungan ekosistem dinilai memiliki titik temu dengan prinsip “la dharar wa la dhirar” (tidak boleh menimbulkan bahaya) serta maqashid syariah yang menghendaki terjaganya kehidupan dan keberlangsungan generasi.
Pilar sosial dalam ESG juga disorot, terutama karena pertumbuhan ekonomi kerap tidak diikuti pemerataan manfaat pembangunan. Ketimpangan sosial, eksploitasi tenaga kerja, konflik agraria, dan marjinalisasi kelompok rentan disebut masih menjadi tantangan besar. Islam, sejak awal, diposisikan hadir dengan misi membangun keadilan sosial. Alquran menegaskan, “Kami mengutus para rasul dengan membawa bukti-bukti yang nyata dan Kami turunkan bersama mereka Kitab dan neraca agar manusia menegakkan keadilan” (QS. Al-Hadid: 25).
Dalam fiqih tata kelola, pembangunan tidak cukup menghasilkan pertumbuhan, melainkan juga harus menghadirkan distribusi manfaat yang adil. Karena itu, Islam mengenal instrumen zakat, wakaf, baitul mal, larangan monopoli, perlindungan pekerja, serta berbagai mekanisme redistribusi ekonomi. Dari sudut pandang ini, tanggung jawab sosial perusahaan tidak dipahami sebagai filantropi sukarela, melainkan bagian dari kewajiban moral agar aktivitas ekonomi memberi manfaat luas bagi masyarakat.
Meski ESG terdiri dari tiga pilar, aspek lingkungan dan sosial dinilai sangat bergantung pada kualitas governance. Banyak program lingkungan dinilai baik di atas kertas tetapi gagal karena korupsi dan konflik kepentingan. Program sosial juga dapat berakhir sebagai pencitraan jika tidak ditopang tata kelola yang transparan.
Dalam tradisi Islam, “amanah” ditempatkan sebagai fondasi utama kekuasaan dan pengelolaan sumber daya. Alquran menyebut, “Sesungguhnya Allah menyuruh kamu menyampaikan amanah kepada yang berhak menerimanya” (QS. An-Nisa’: 58). Jabatan dipahami bukan sebagai privilese, melainkan tanggung jawab yang harus dipertanggungjawabkan.
Fiqih tata kelola kemudian merumuskan empat prinsip fundamental: amanah (integritas dalam menjalankan kewenangan), ‘adalah (keadilan dalam pengambilan keputusan), syura (partisipasi dan keterbukaan dalam proses kebijakan), serta hisbah (mekanisme pengawasan untuk mencegah penyimpangan). Jika diterjemahkan ke dalam bahasa tata kelola modern, prinsip-prinsip tersebut dinilai sejalan dengan transparansi, akuntabilitas, partisipasi, dan pengawasan independen yang menjadi inti governance dalam ESG.
Meski memiliki kesamaan, Islam dan ESG disebut tidak identik. ESG lahir dari kebutuhan dunia modern untuk mengurangi risiko lingkungan, sosial, dan tata kelola, sedangkan Islam berangkat dari visi mewujudkan kemaslahatan dan menjaga tujuan-tujuan syariat (maqashid syariah). Dalam kerangka ini, ESG dipandang sebagai instrumen, sementara maqashid syariah adalah tujuan.
Pelestarian lingkungan dikaitkan dengan perlindungan kehidupan (hifdz an-nafs) dan keberlangsungan generasi (hifdz an-nasl). Keadilan sosial dikaitkan dengan perlindungan martabat manusia dan distribusi kesejahteraan. Sementara governance dikaitkan dengan perlindungan harta (hifdz al-mal) dan pencegahan kerusakan publik. Dengan demikian, fiqih tata kelola dinilai menawarkan fondasi filosofis lebih mendalam: tidak hanya menjawab bagaimana keberlanjutan diwujudkan, tetapi juga mengapa keberlanjutan harus diperjuangkan.
Sebagai negara dengan populasi muslim terbesar di dunia, Indonesia disebut memiliki peluang untuk mengembangkan fiqih tata kelola sebagai kontribusi intelektual dalam perdebatan global tentang ESG. Selama ini, dunia Islam dinilai lebih banyak menjadi konsumen konsep tata kelola yang berkembang di Barat, padahal tradisi Islam memiliki sumber daya intelektual untuk menjawab persoalan keberlanjutan, lingkungan, keadilan sosial, dan integritas kelembagaan.
Karena itu, pengembangan kerangka fiqih tata kelola didorong melibatkan ulama, akademisi, regulator, pelaku usaha, dan organisasi keagamaan, agar menjadi disiplin yang menghubungkan warisan fiqih klasik dengan kebutuhan tata kelola modern. Pada akhirnya, krisis lingkungan, ketimpangan sosial, dan korupsi dipandang bukan sekadar persoalan teknis, melainkan juga krisis moral dan krisis amanah. Solusi yang dibutuhkan dinilai tidak hanya berupa regulasi dan teknologi, tetapi juga nilai-nilai etik yang membimbing arah pembangunan.
Di titik inilah, Islam dipandang dapat memberi kontribusi penting bagi agenda ESG global: menghadirkan tata kelola yang tidak hanya berkelanjutan secara ekonomi, tetapi juga berkeadilan secara sosial, lestari secara ekologis, dan bermakna secara moral.